Pajak Digital 9 November: Transfer Tak Otomatis Kena PPN, Ini Fakta SPP-TDLN
Oleh Tim APIPedia, Tim Engineering APIPedia · Terbit · 9 menit baca
Pajak digital 9 November bukan pajak baru: PPN layanan digital luar negeri kini dipungut bank via SPP-TDLN. Ini fakta, dampak, dan langkah praktisnya.
Pajak digital 9 November adalah tahap perluasan SPP-TDLN, sistem untuk memungut PPN atas pembelian barang dan jasa digital dari luar negeri lewat bank dan fintech saat kamu membayar. Ini bukan pajak baru, dan transfer antarrekening tidak otomatis kena PPN. Yang terdampak adalah langganan software, cloud, streaming, dan jasa digital asing.
Kabar ini ramai sejak 2 November 2026. Pesan berantai menyebut "semua transfer bank kena pajak mulai 9 November" dan bahwa marketplace seperti Shopee, Lazada, dan GoTo wajib ikut memungut. Direktorat Jenderal Pajak (DJP) sudah meluruskannya. Artikel ini merangkum apa yang benar, apa yang belum jelas, dan apa yang perlu disiapkan developer serta pemilik bisnis yang rutin membayar layanan luar negeri.
Apa sebenarnya SPP-TDLN?
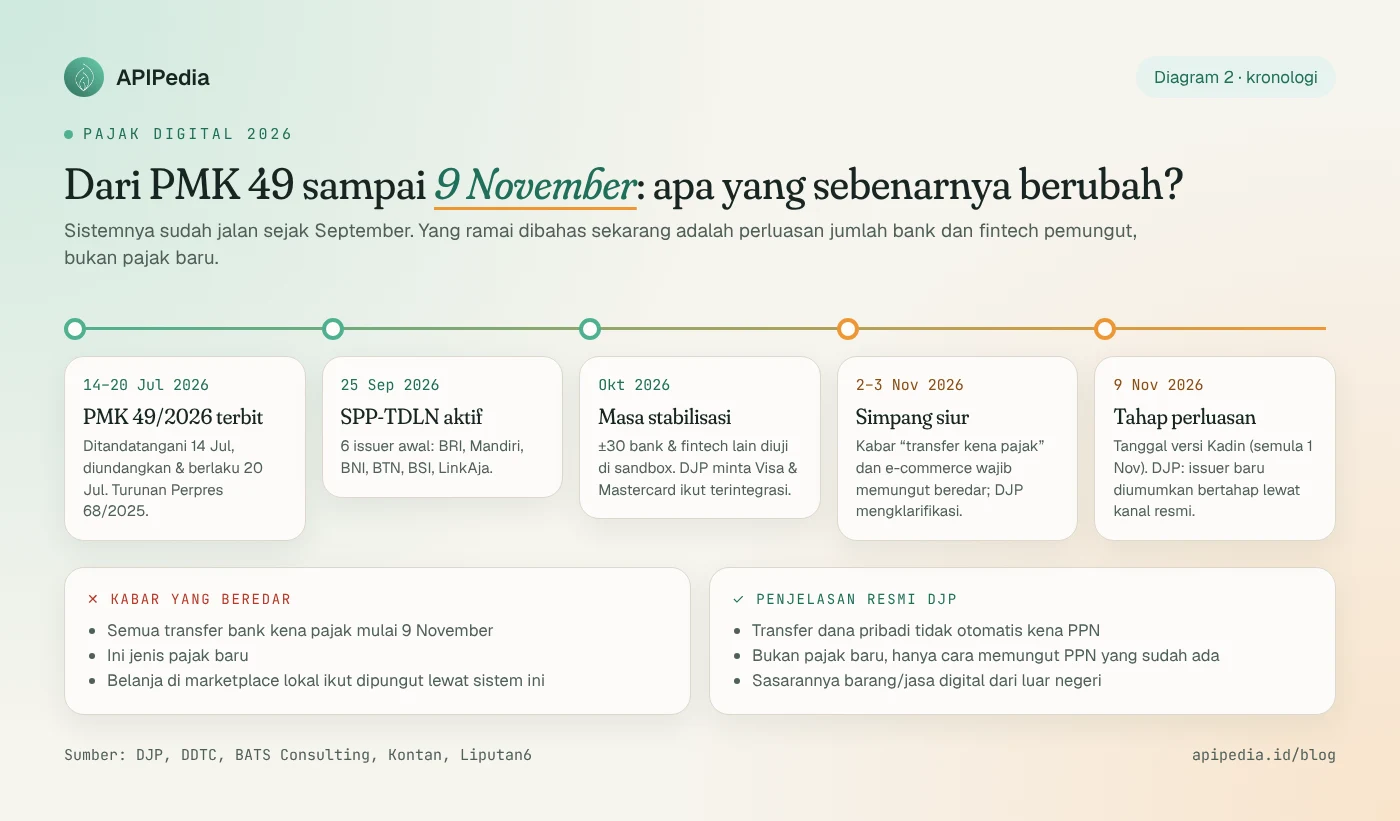
SPP-TDLN singkatan dari Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri. Dasarnya Perpres 68/2025, lalu dirinci dalam PMK Nomor 49 Tahun 2026. Menurut BATS Consulting, PMK ini ditandatangani Menteri Keuangan Purbaya Yudhi Sadewa pada 14 Juli 2026. DDTC mencatat PMK tersebut diundangkan dan berlaku pada 20 Juli 2026. Sistemnya sendiri mulai beroperasi pada 25 September 2026, sesuai keterangan DJP.
Objeknya adalah pemanfaatan barang tidak berwujud dan jasa digital dari luar daerah pabean yang dipakai di Indonesia. Contoh yang disebut DJP dan media antara lain:
- software dan aplikasi, termasuk langganan SaaS;
- layanan cloud, web hosting, dan konferensi video;
- streaming film dan musik, e-book;
- game digital, barang virtual, dan koin virtual;
- layanan berbasis AI dan jasa berbasis software lainnya.
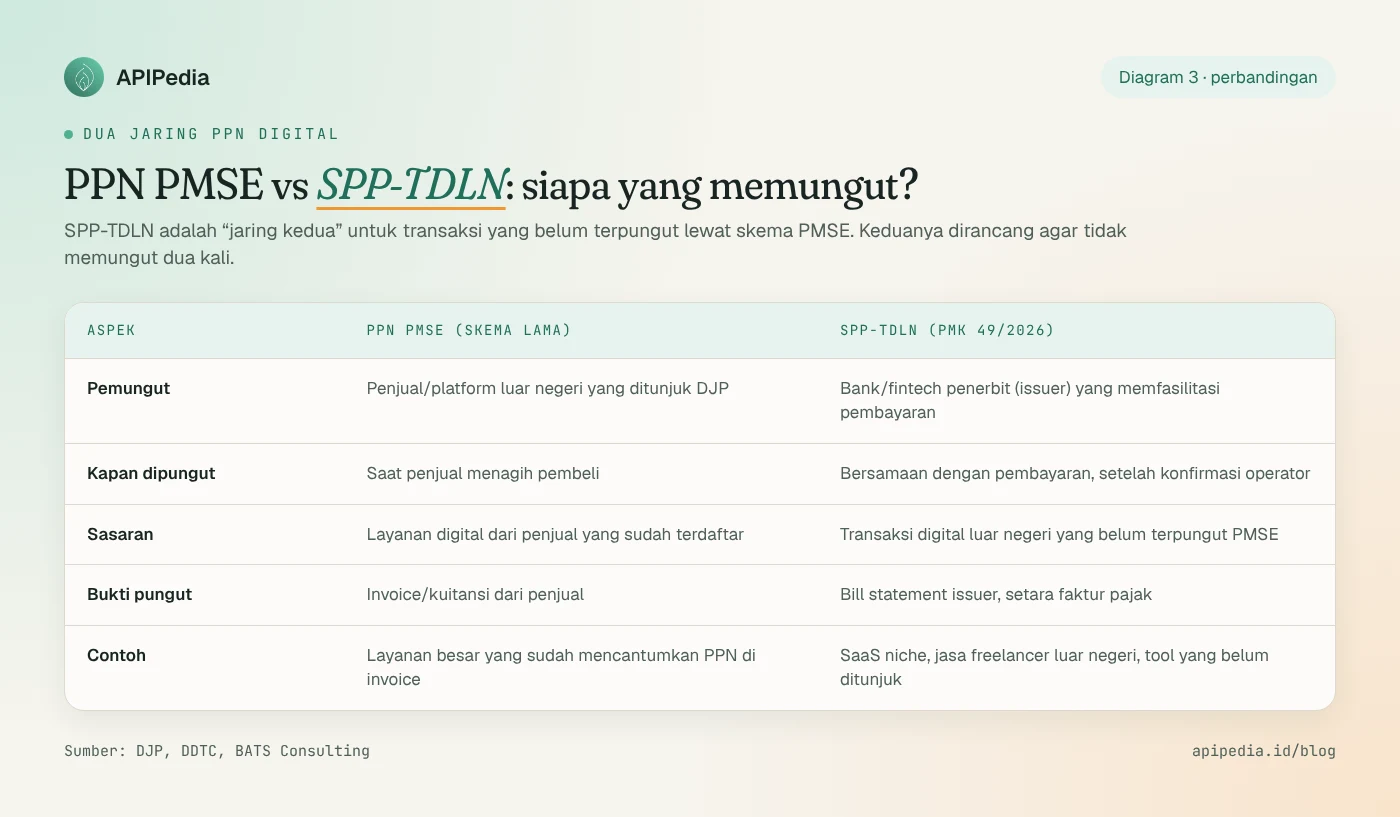
Bedanya dengan skema lama ada pada siapa yang memungut. Selama ini PPN atas layanan digital asing dipungut oleh penjual luar negeri yang ditunjuk DJP sebagai pemungut PPN PMSE. SPP-TDLN menambahkan "jaring kedua": bank atau fintech yang memfasilitasi pembayaran (disebut issuer) ikut memungut, khusus untuk transaksi yang belum terpungut lewat PMSE.
Kenapa tanggal 9 November jadi ramai?
Tanggal itu disebut Hashim Djojohadikusumo, Ketua Dewan Penasihat Kadin, sebagai awal berlakunya kebijakan. Liputan6 mencatat jadwal awalnya 1 November 2026. Di sisi lain, DJP menegaskan SPP-TDLN sudah berjalan sejak 25 September. Langkah pada November hanya menambah jumlah pihak pemungut, bukan memulai pajak baru.
Dirjen Pajak Bimo Wijayanto, seperti dikutip Kontan, menyebut DJP memberi waktu kepada calon issuer "sampai November". Sekitar 30 bank dan fintech lain diperkirakan menyusul enam issuer awal. DJP juga ingin Visa dan Mastercard terintegrasi dengan SPP-TDLN sebelum November 2026.
Sampai artikel ini ditulis, DJP belum mengumumkan daftar issuer baru. Direktur P2Humas DJP Inge Diana Rismawanti menyebut calon issuer lain masih dalam periode stabilisasi, dan penunjukannya akan diumumkan lewat kanal resmi secara bertahap sesuai kesiapan sistem masing-masing.
Benarkah transfer bank kena pajak?
Tidak otomatis. DJP menegaskan tiga hal:
- SPP-TDLN bukan jenis pajak baru, melainkan cara baru memungut PPN yang sudah ada.
- Tidak semua transaksi ke luar negeri kena PPN, hanya yang memenuhi kriteria objek pajak.
- Transfer dana pribadi tidak otomatis dikenai PPN.
Ada satu detail teknis yang mungkin memicu salah paham. Menurut ringkasan DDTC atas PMK 49/2026, issuer mengirim data transaksi untuk dikonfirmasi, dan cakupan datanya mencakup transaksi digital luar negeri serta transfer dana dan remitansi tertentu. Artinya data transfer tertentu bisa ikut diperiksa. Namun yang menentukan kena atau tidaknya PPN adalah konfirmasi operator berdasarkan kriteria objek, bukan sekadar karena ada transfer.
Soal marketplace lokal: klaim bahwa Shopee, Lazada, dan GoTo wajib memungut lewat sistem ini datang dari pernyataan Hashim, bukan dari DJP. Klarifikasi DJP yang dikutip Liputan6 hanya menyebut issuer bank dan lembaga selain bank. Belum ada penunjukan resmi untuk marketplace dalam skema SPP-TDLN.
Bagaimana cara kerjanya, langkah demi langkah?
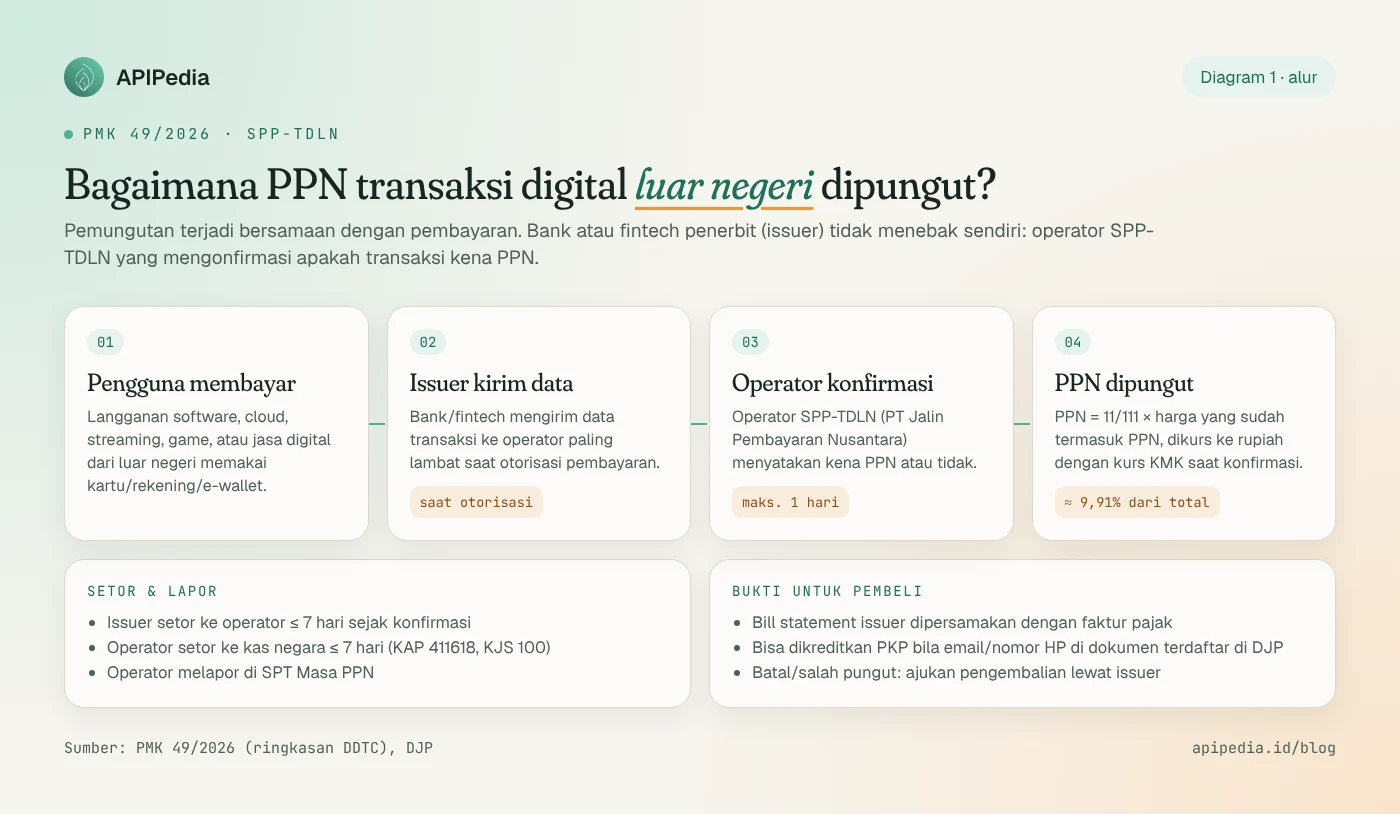
Berdasarkan ringkasan DDTC atas PMK 49/2026, alurnya seperti ini:
- Pembayaran. Kamu membayar layanan digital luar negeri dengan kartu, rekening, atau e-wallet dari issuer yang sudah ditunjuk.
- Pengiriman data. Issuer mengirim data transaksi ke operator SPP-TDLN, PT Jalin Pembayaran Nusantara (anak usaha BUMN), paling lambat saat otorisasi pembayaran.
- Konfirmasi. Operator mengonfirmasi dalam waktu paling lama 1 hari apakah transaksi itu kena PPN. PPN terutang saat konfirmasi diberikan.
- Penghitungan. PPN dihitung dengan rumus 11/111 dari harga atau pembayaran yang sudah termasuk PPN. Transaksi valas dikonversi dengan kurs Menteri Keuangan (KMK) yang berlaku saat konfirmasi.
- Penyetoran. Issuer menyetor ke operator paling lambat 7 hari sejak konfirmasi. Operator menyetor ke kas negara paling lambat 7 hari, lalu melaporkannya dalam SPT Masa PPN.
Rumus 11/111 berarti tarif efektif 11% dari dasar pengenaan pajak, atau sekitar 9,91% dari total yang dibayar. Contohnya, dari pembayaran Rp1.110.000, porsi PPN-nya Rp110.000 dan DPP-nya Rp1.000.000.
Apa bedanya dengan PPN PMSE yang sudah ada?
| Aspek | PPN PMSE (skema lama) | SPP-TDLN (PMK 49/2026) |
|---|---|---|
| Pemungut | Penjual/platform yang ditunjuk DJP | Bank atau fintech penerbit (issuer) |
| Waktu pungut | Saat penjual menagih | Bersamaan dengan pembayaran, setelah konfirmasi operator |
| Sasaran | Layanan dari penjual yang sudah ditunjuk | Transaksi digital luar negeri yang belum terpungut PMSE |
| Bukti pungut | Invoice/kuitansi penjual | Bill statement issuer, dipersamakan dengan faktur pajak |
| Contoh transaksi | Layanan besar yang sudah mencantumkan PPN di invoice | SaaS niche, jasa freelancer luar negeri, tool yang belum ditunjuk |
| Mulai berlaku | Sudah lama berjalan | Sistem aktif 25 September 2026, issuer bertambah bertahap |
DJP menyebut SPP-TDLN dirancang agar tidak terjadi pemungutan ganda. Transaksi yang sudah dipungut oleh pemungut PMSE tidak dipungut lagi lewat SPP-TDLN.
Apa dampaknya bagi developer dan bisnis?
Bagi tim teknologi yang membayar AWS, GCP, domain, API AI, atau tool SaaS dengan kartu perusahaan, ada beberapa hal yang berubah:
- Tagihan bisa memuat PPN dari issuer. Kalau layanan itu belum memungut PPN PMSE, bill statement kartu atau rekening bisa mencantumkan PPN yang dipungut bank.
- Bisa jadi pajak masukan. Bagi PKP, PPN dalam bill statement bisa dikreditkan selama email atau nomor ponsel di dokumen itu terdaftar di DJP dan syarat umum pengkreditan terpenuhi.
- Risiko pungutan ganda. BATS Consulting mengingatkan perusahaan tetap perlu mencocokkan invoice vendor dengan bill statement, supaya PPN yang sama tidak tercatat dua kali.
- Selisih kurs. Konversi memakai kurs KMK saat konfirmasi, yang bisa berbeda dari kurs bank di tagihan. Rekonsiliasi kurs perlu dicatat.
- Salah pungut bisa dikembalikan. Untuk transaksi batal atau PPN yang keliru dipungut, pengembalian diajukan lewat issuer.
Untuk pengguna perorangan, efeknya sederhana: langganan dari layanan luar negeri yang selama ini tidak mengenakan PPN bisa terasa lebih mahal setelah issuer kartu atau e-wallet kamu ditunjuk.
Langkah praktis yang bisa diambil minggu ini
- Inventaris langganan luar negeri. Buat daftar vendor, metode bayar, dan apakah invoice-nya sudah mencantumkan PPN Indonesia.
- Daftarkan email dan nomor HP penagihan ke DJP. Pastikan data yang dipakai di kartu atau rekening perusahaan sama dengan yang terdaftar, agar PPN di bill statement bisa dikreditkan.
- Simpan bill statement. DJP menyarankan konsumen menyimpan bukti transaksi dan informasi pajak yang dipungut.
- Tambahkan kolom pajak di pencatatan biaya. Pisahkan DPP, PPN, kurs, dan nomor referensi agar rekonsiliasi bulanan lebih mudah.
- Pantau pengumuman resmi DJP. Daftar issuer baru akan diumumkan bertahap. Jangan bergantung pada pesan berantai.
Kalau sistem keuangan kamu menarik kurs otomatis, kamu bisa memakai API kurs rupiah sebagai pembanding cepat. Untuk pelaporan pajak, tetap gunakan kurs KMK resmi.
Contoh skrip rekonsiliasi sederhana
Skrip berikut memisahkan DPP dan PPN dari total bayar (rumus 11/111), lalu menandai transaksi yang berpotensi terpungut dua kali, yaitu yang punya PPN di invoice vendor dan di bill statement sekaligus.
// rekonsiliasi-ppn.js - jalankan: node rekonsiliasi-ppn.js
// Memisahkan DPP & PPN (11/111) dan menandai potensi pungutan ganda.

const transaksi = [
  { ref: "INV-001", vendor: "SaaS A", totalBayarIdr: 1110000, ppnDiInvoiceVendor: false, ppnDiBillStatement: true },
  { ref: "INV-002", vendor: "Cloud B", totalBayarIdr: 2220000, ppnDiInvoiceVendor: true,  ppnDiBillStatement: true },
  { ref: "INV-003", vendor: "Tool C",  totalBayarIdr: 555000,  ppnDiInvoiceVendor: true,  ppnDiBillStatement: false },
];

function pisahkanPpn(totalTermasukPpn) {
  const ppn = Math.round((totalTermasukPpn * 11) / 111);
  return { dpp: totalTermasukPpn - ppn, ppn };
}

for (const t of transaksi) {
  const { dpp, ppn } = pisahkanPpn(t.totalBayarIdr);
  const ganda = t.ppnDiInvoiceVendor && t.ppnDiBillStatement;
  console.log(
    `${t.ref} ${t.vendor}: DPP Rp${dpp.toLocaleString("id-ID")}, ` +
    `PPN Rp${ppn.toLocaleString("id-ID")}` +
    (ganda ? "  <-- CEK: PPN muncul di invoice dan bill statement" : "")
  );
}
// Output INV-001: DPP Rp1.000.000, PPN Rp110.000
Struktur data per transaksi yang layak disimpan untuk audit kira-kira seperti ini:
{
  "referensi_issuer": "BS-2026-11-000123",
  "tanggal_konfirmasi": "2026-11-10",
  "vendor": "SaaS A",
  "mata_uang_asal": "USD",
  "kurs_kmk": null,
  "dpp_idr": 1000000,
  "ppn_idr": 110000,
  "email_terdaftar_djp": "[email protected]",
  "sumber_ppn": "SPP-TDLN"
}
Isi kurs_kmk dengan kurs KMK yang berlaku pada tanggal konfirmasi.
Apa yang belum jelas?
- Daftar issuer baru. DJP belum merilis nama bank dan fintech yang menyusul enam issuer awal.
- Tanggal pasti tahap kedua. Kadin menyebut 9 November. DJP hanya menyebut penambahan issuer dilakukan bertahap.
- Cara issuer mengenali transaksi. Media yang kami baca tidak merinci apakah identifikasi memakai kode kategori merchant, daftar merchant, atau metode lain.
- Tanggal PMK. BATS menyebut ditandatangani 14 Juli 2026, DDTC menyebut diundangkan dan berlaku 20 Juli 2026. Keduanya tidak saling bertentangan, tetapi rujuk naskah resmi untuk kepastian.
FAQ
Apakah saya harus membayar pajak tambahan saat transfer ke keluarga di luar negeri?
Menurut DJP, transfer dana pribadi tidak otomatis kena PPN. SPP-TDLN menyasar pembelian barang dan jasa digital dari luar negeri.
Berapa tarif PPN di SPP-TDLN?
PMK 49/2026 memakai rumus 11/111 dari harga yang sudah termasuk PPN. Itu setara tarif efektif 11% dari DPP, atau sekitar 9,91% dari total bayar. DJP menyebut sistem ini tidak mengubah tarif PPN yang berlaku.
Kalau Netflix atau Google sudah memungut PPN, apakah bank memungut lagi?
Seharusnya tidak. Transaksi yang sudah dipungut oleh pemungut PPN PMSE tidak dipungut lagi lewat SPP-TDLN. Kalau terjadi pungutan ganda, ajukan pengembalian lewat issuer.
Bank mana saja yang sudah memungut?
Per 25 September 2026: BRI, Mandiri, BNI, BTN, BSI, dan LinkAja (PT Fintek Karya Nusantara). Issuer lain akan diumumkan DJP secara bertahap.
Apakah PPN ini bisa dikreditkan perusahaan?
Bisa, bila perusahaan berstatus PKP, email atau nomor ponsel di bill statement terdaftar di DJP, dan syarat umum pengkreditan pajak masukan terpenuhi.
Artikel ini bersifat informasi umum, bukan nasihat pajak. Untuk kasus spesifik, konsultasikan dengan konsultan pajak atau kanal resmi DJP.
Sumber
- DJP: Transaksi Digital Luar Negeri dan SPP-TDLN, Apa yang Perlu Dipahami Wajib Pajak?
- DDTC News: PMK 49/2026, PPN Transaksi Digital Luar Negeri Lewat SPP-TDLN
- BATS Consulting: PMK 49/2026, Bank Jadi Pemungut Pajak Transaksi Digital Luar Negeri
- Kontan: Pajak Digital Mulai Berlaku 9 November, Ini Jenis Pajak yang Bakal Dipungut
- Liputan6: Meluruskan Simpang Siur Aturan Pajak Digital 9 November
Topik: #pajak digital #ppn #fintech #regulasi #saas
Tentang penulis
Tim APIPedia — Tim Engineering APIPedia
Tim engineering di balik APIPedia yang membangun dan memelihara API data Indonesia - ongkir, OCR KTP, data wilayah, BMKG, hingga server MCP - dan menulis panduan integrasinya dari pengalaman langsung.